议价显示器件 从面板到终端的价格博弈与产业逻辑
显示器件作为信息交互的核心载体,早已渗透到手机、电视、车载、医疗等几乎所有电子终端。而在产业链中,“议价”与“显示器件”并不是两个孤立的概念——前者是贯穿面板厂、模组厂、整机品牌和渠道商之间的永恒主题,后者则因技术迭代快、供需波动大,成为价格谈判中最敏感的品类之一。
一、为什么显示器件尤其需要“议价”?
与标准化电阻、电容不同,显示器件具有高度定制化特征。一块OLED面板或Mini LED模组的亮度、色域、刷新率、尺寸甚至驱动IC的贴附方式,都可能因客户需求而异。定制意味着没有统一市场价,每笔订单都需要一对一的商务谈判。
显示产业是典型的重资产、周期性行业。一条8.5代线投资动辄数百亿元,产能一旦开出便难以刹车。当供给过剩时,面板厂不得不降价抢单;当供给紧张时,整机厂又得接受涨价或调整排产。这种“半年涨价、半年跌价”的钟摆效应,让小尺寸LCD、大尺寸电视面板、IT面板都成为议价焦点。
二、议价链条上的多方博弈
上游:材料与设备商 vs 面板厂。玻璃基板、偏光片、驱动IC等关键材料往往集中度极高,面板厂虽有规模优势,但在缺货周期中议价权会削弱。例如驱动IC在2021年全球缺芯时价格翻倍,面板厂只能接受或调整产品结构。
中游:面板厂 vs 模组厂/整机厂。这是最典型的主战场。以电视面板为例,品牌厂通常采用“季度议价+月度调整”机制,参考第三方市调机构(如群智咨询、Omdia)的价格指数。但真实成交价往往低于或高于指数,取决于订单量、付款条件、技术协助甚至客户关系。中小品牌面对面板大厂几乎没有议价筹码,只能接受“配货制”——热门尺寸搭售滞销尺寸。
下游:渠道商 vs 品牌厂。显示器件成本占整机BOM的比例相当高:电视约60%、笔记本约30%、手机约20%。因此终端促销时,渠道商会要求品牌厂让利,而品牌厂则会倒逼面板供应商降价。这一压力层层传导,最终形成“旺季不涨价、淡季更压价”的常态。
三、议价的核心筹码是什么?
在显示器件议价中,纯粹的低价并不总能赢得订单。有以下筹码的供应商往往更能获得溢价或稳定合作:
- 技术差异:同样是65英寸4K面板,高刷新率、广色域、低蓝光的产品可以比通用产品贵5%~15%。
- 产能保障:头部品牌在淡季会与面板厂签订“保供协议”,甚至预付货款锁定产能,换取旺季优先供货,议价时也愿意接受小幅涨价。
- 产品组合:能同时供应手机、车载、IT面板的厂商,可以在不同品类之间交叉补贴,提高整体议价弹性。
- 客户结构:如果面板厂的主要客户是苹果、三星等高端品牌验收标准严苛但利润稳定,那么给中小客户报价时就不会轻易降价,以免扰乱价格体系。
四、当前器件技术对议价的影响
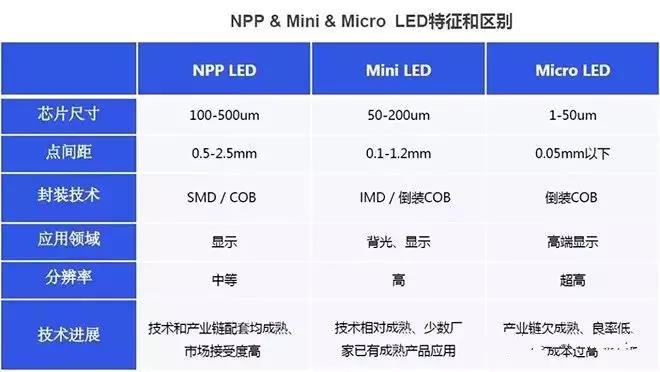
Mini LED背光、OLED、Micro LED等新技术的商业化,正在改变议价模式。
- OLED:三星Display在手机OLED领域曾长期主导价格,但随着京东方、维信诺等中国企业产能释放,议价权正在分散。2023年以来,国产OLED面板在智能手机中的渗透率提升,使得品牌厂有了“二供”压价空间。
- Mini LED:由于玩家众多(京东方、TCL华星、天马微电子、三安光电等)、成本下降较快,议价随行就市,但芯片端和封装端的良率差异决定了不同厂商报价差异可达30%。
- Micro LED:仍处于样品和高端商用阶段,几乎每块屏都是单价工程,议价空间取决于客户对亮度和可靠性的要求,现阶段不具备参考性标准价。
技术越标准,议价越激烈;技术越前沿,议价越神秘。
五、议价的艺术:如何维护健康的显示产业?
适当议价能促使供应商降本增效,但过度压价会带来负面后果。面板厂盈利受损后,研发投入减少,最终消费者会在换机周期中感受到产品创新停滞。上下游理想的协作应该是:以季度定价锁定基础量,以年度框架议价保障长单优惠,对小批量定制屏实行“成本加成+研发补偿”模式。
当行业中不仅是“你降价、我降规格”的博弈,而是通过技术、服务和供应链协作来实现价值共创时,议价才会从单点得失变为可持续生态。而对于“显示器件”这种兼具规模效应和技术美感的产业,这一路径似乎比单纯的高于或低于不生产曲线盈亏平衡点要有意思得多。
如若转载,请注明出处:http://www.lypdsxg.com/product/7.html
更新时间:2026-11-03 23:53:16