中国稀土管制令重塑全球芯片霸权格局 显示器件领域的战略转折
长期以来,全球芯片霸权格局由美国及其盟友主导,从EDA工具、半导体设备到高端制程,中国半导体产业在诸多环节面临“卡脖子”困境。随着中国对稀土及其加工技术实施出口管制,这一格局正在被重塑,尤其是在显示器件这一关键领域,战略天平开始出现微妙而深刻的倾斜。
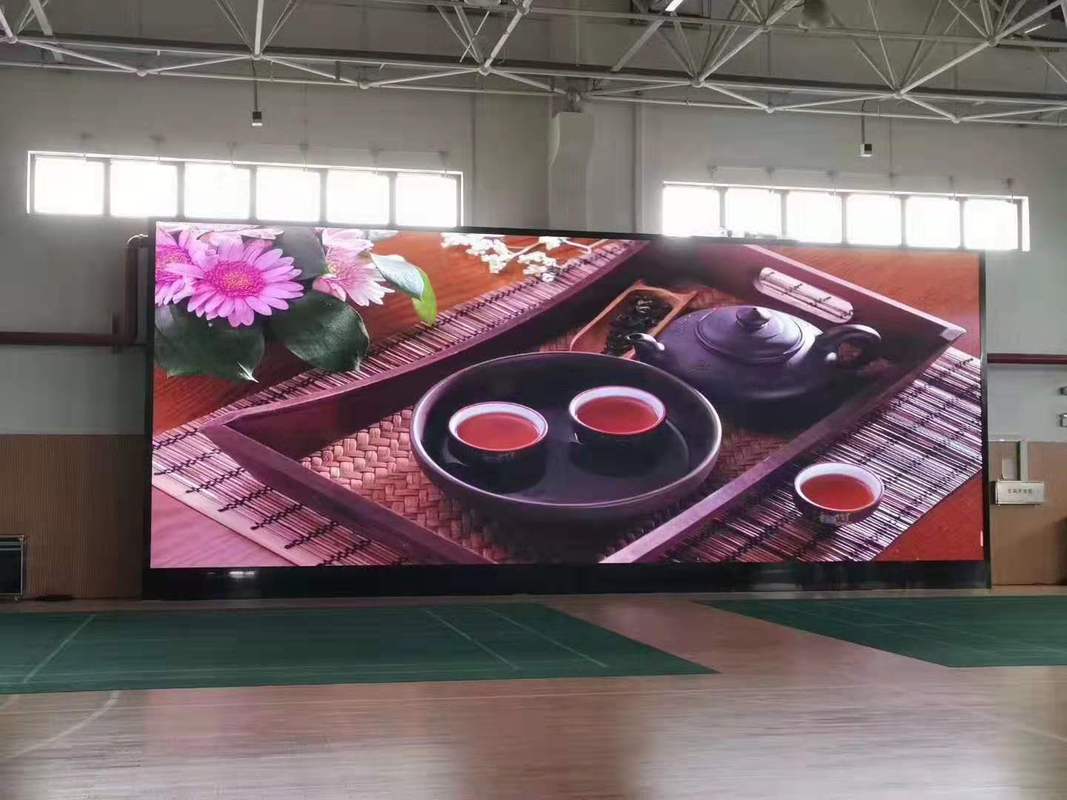
稀土被誉为“工业维生素”,在显示器件制造中扮演着不可替代的角色。从液晶显示(LCD)的背光模组荧光粉、偏光片,到有机发光二极管(OLED)的发光材料、靶材,再到Mini/Micro LED的衬底与封装材料,稀土元素如铕、铽、镝、钇等是保障显示器件高色域、高亮度、长寿命的核心要素。中国不仅是全球最大的稀土储量国,更掌控着近90%的稀土精炼与分离产能。此次管制令不仅针对稀土原材料,还涵盖相关加工技术与设备,直接触动了全球显示产业链的敏感神经。
管制令出台后,全球显示器件巨头如三星、LG、索尼以及台系面板厂商均面临供应链重估压力。短期看,稀土现货价格波动加剧,荧光粉、靶材等关键材料交付周期延长,部分高端显示产线面临减产风险。中期而言,日韩面板企业虽可通过回收提纯、替代材料研发等方式缓冲冲击,但成本上升与技术不确定性难以避免。更深远的影响在于,中国通过稀土杠杆,正在将资源优势转化为显示器件领域的话语权——从被动接受全球分工,转向主动定义技术标准与供应规则。
对中国显示产业而言,管制令既是防御工具,也是进攻信号。一方面,国外显示企业获取稀土的难度与成本上升,中国面板厂商如京东方、TCL华星、天马等可获得相对稳定的材料保障,从而在高端OLED、车载显示、元宇宙近眼显示等赛道加速追赶;另一方面,中国可借此推动稀土在显示器件中的高值化应用,引导全球产业链向中国集聚。例如,在稀土发光材料、量子点显示等前沿领域,中国已具备较强专利储备,管制令有助于打通“材料—器件—终端”的内循环,形成以我为主的显示技术生态。
稀土管制并非无风险的单向武器。全球显示产业链高度互嵌,中国在显示器件制造设备、部分高端材料上仍依赖进口,过度使用稀土杠杆可能引发反向技术封锁,或加速海外稀土供应链去中国化进程。美国、澳大利亚、欧盟已启动稀土替代项目与回收技术研发,日本则加大对深海稀土泥的勘探投入。尽管如此,在短期至中期(3-5年)内,中国在稀土加工环节的压倒性优势难以被撼动,这为中国显示产业赢得了宝贵的战略窗口期。
中国稀土管制令正在重塑全球芯片霸权格局中的显示器件板块。它既是应对技术遏制的反制措施,也是推动中国显示产业迈向价值链高端的战略支点。能否将稀土资源优势转化为持续的技术创新优势、避免陷入“资源依赖陷阱”,将决定中国在全球显示器件领域的话语权成色。当稀土元素在OLED像素中发出纯净光芒时,背后折射的已不仅是化学特性,更是大国科技博弈的新光谱。
如若转载,请注明出处:http://www.lypdsxg.com/product/32.html
更新时间:2026-11-03 05:28:19