2024-2030年显示器件行业市场发展现状及竞争格局与投资战略研究报告
一、显示器件行业概述
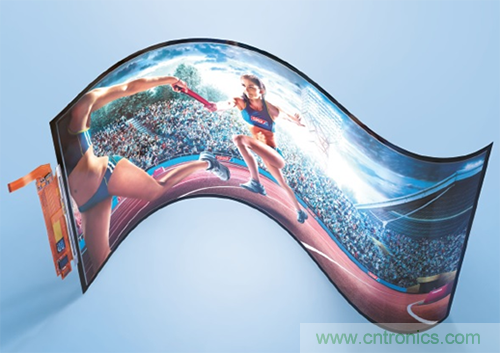
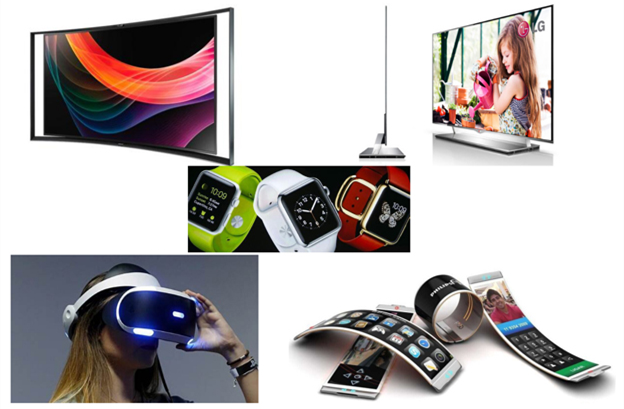
显示器件是电子信息产业的核心基础元器件之一,广泛应用于智能手机、电视、笔记本电脑、车载显示、可穿戴设备、虚拟现实(VR)/增强现实(AR)等领域。按照技术路线划分,显示器件主要包括液晶显示(LCD)、有机发光二极管显示(OLED)、微型发光二极管显示(Micro-LED)、量子点显示(QLED)等。随着5G、人工智能、物联网等技术的普及,显示器件行业正朝着高分辨率、柔性化、低功耗、大尺寸化方向快速发展。
二、2024年显示器件行业发展现状
1. 市场规模与增长
2024年全球显示器件市场规模预计突破1500亿美元,同比增长约6%。其中,OLED面板在智能手机和高端电视领域的渗透率持续提升,占比超过40%;LCD面板在大尺寸电视和商用显示领域仍占据主导地位。中国作为全球最大的显示器件生产国和消费国,2024年市场规模约占全球的45%,京东方、TCL华星、天马微电子等企业产能持续释放。
2. 技术进展
(1)OLED技术:柔性OLED良率提升,折叠屏手机推动需求增长;韩企三星、LG在中小尺寸OLED领域保持领先,中国企业在产能上加速追赶。
(2)Micro-LED技术:巨量转移技术取得突破,商用化进程加快,2024年已有部分高端电视和AR设备采用Micro-LED显示屏。
(3)量子点显示:QLED在色彩表现和成本上具备优势,逐步向中端市场渗透。
(4)印刷显示:喷墨印刷OLED技术进入量产验证阶段,有望降低大尺寸OLED生产成本。
3. 产业链现状
上游材料与设备:玻璃基板、偏光片、发光材料等关键材料仍部分依赖进口,国产化率逐步提升;蒸镀设备、巨量转移设备等核心装备由日韩企业主导,国内企业加速布局。
中游面板制造:全球面板产能高度集中于中国大陆、韩国、日本及中国台湾地区。中国大陆LCD产能占全球比重超过60%,OLED产能占比约30%。
下游应用:智能手机、电视、车载显示为前三大应用市场,其中车载显示需求增长最快,2024年同比增长超过15%。
三、显示器件行业竞争格局
1. 全球竞争格局
全球显示器件市场呈现“中韩双雄”格局。韩国三星显示(SDC)和LG Display(LGD)在OLED领域技术领先;中国大陆京东方(BOE)、TCL华星(CSOT)在LCD领域规模优势明显,并加速布局OLED和Micro-LED;日本企业(如JDI、夏普)聚焦细分市场;中国台湾地区企业(友达、群创)在车载显示和工业显示领域保持竞争力。
2. 国内竞争格局
京东方:全球出货量第一,LCD与OLED双线布局,2024年柔性OLED出货量同比增长超30%。
TCL华星:依托TCL集团整机优势,在大尺寸LCD和印刷OLED领域发力。
天马微电子:专注中小尺寸显示,车载显示和LTPS LCD市占率领先。
维信诺:聚焦柔性OLED,供货多家手机品牌。
3. 竞争趋势
(1)产能整合:LCD领域产能出清,头部企业议价能力增强;
(2)技术竞争:OLED向中大尺寸渗透,Micro-LED成为下一代技术制高点;
(3)生态竞争:面板企业与终端品牌协同研发,绑定上游材料设备企业构建供应链安全。
四、2025-2030年市场趋势预测
1. 需求驱动因素
(1)消费电子复苏:智能手机换机周期缩短,折叠屏手机出货量年复合增长率预计超25%;
(2)车载显示爆发:智能座舱多屏化、大屏化趋势明确,预计2030年车载显示市场规模突破300亿美元;
(3)元宇宙与AR/VR:Micro-LED和硅基OLED成为近眼显示主流方案;
(4)商用显示与智能家居:会议一体机、电子标牌、智能家居控制面板需求快速增长。
2. 技术演进路线
(1)LCD:向8K、高刷新率、Mini-LED背光升级;
(2)OLED:柔性折叠、卷曲、透明显示技术成熟,寿命和亮度提升;
(3)Micro-LED:2025-2027年实现小规模量产,2030年成本下降至可大规模商用;
(4)印刷显示:2025年后印刷OLED在电视领域逐步替代蒸镀工艺。
3. 市场规模预测
预计2030年全球显示器件市场规模将达2200亿美元,2024-2030年复合增长率约6.5%。其中OLED占比提升至50%以上,Micro-LED市场份额突破5%。
五、投资战略建议
1. 投资方向
(1)OLED产业链:关注柔性OLED材料、蒸镀设备、驱动芯片等环节;
(2)Micro-LED关键环节:巨量转移设备、检测修复设备、Micro-LED芯片;
(3)车载显示:智能座舱显示模组、HUD抬头显示、Mini-LED背光;
(4)上游材料国产化:偏光片、OLED发光材料、玻璃基板。
2. 风险提示
(1)技术迭代风险:Micro-LED等技术路线不确定性可能影响投资回报;
(2)产能过剩风险:LCD和OLED产能扩张可能导致价格竞争加剧;
(3)地缘政治与供应链风险:关键设备和材料进口受限;
(4)需求波动风险:宏观经济下行影响消费电子需求。
3. 战略建议
(1)龙头企业:加强研发投入,布局下一代显示技术,通过并购整合提升市场份额;
(2)中小企业:聚焦细分市场(如车载、工控、医疗显示),差异化竞争;
(3)投资者:关注技术领先、客户绑定紧密、具备国产替代能力的企业;
(4)政策层面:建议加大显示器件关键材料与设备国产化支持力度,完善产业链生态。
六、结论
2024-2030年显示器件行业处于技术升级与需求扩张的关键期。LCD仍为基本盘,OLED加速渗透,Micro-LED蓄势待发。中国显示企业在全球格局中地位提升,但上游材料和设备短板仍需突破。投资者应把握柔性OLED、车载显示、Micro-LED及国产替代主线,同时警惕技术路线和产能周期风险,理性布局,长期看好显示器件行业的成长空间。
如若转载,请注明出处:http://www.lypdsxg.com/product/35.html
更新时间:2026-11-03 06:47:24